トレード日誌をExcelで作る|勝率・期待値・PF・最大連敗を自動集計
公開: 2026-11-03 / 更新: 2026-11-03
1. 日誌が3日で終わる理由
トレード日誌が続かない理由は、意志の強さではありません。記録項目が多すぎるからです。
市販のテンプレートやブログで配られている日誌は、たいてい20列から30列あります。日付、銘柄、時間足、エントリー価格、損切り価格、利確価格、枚数、建玉、損益、手数料、R倍数、勝敗、相場環境、感情、反省点、翌日の改善点。
これを毎日埋めようとすると5分以上かかります。相場が終わった夜、疲れた頭で5分の作業を毎日続けられる人はほとんどいません。
そして多くの場合、続かなくなるのは負けた日です。負けた日にこそ記録が必要なのに、最も書きたくない日に書かなくなる。これが日誌が死ぬ典型パターンです。
だから記録項目は最小限に絞る必要があります。入力は30秒。これが続く上限です。
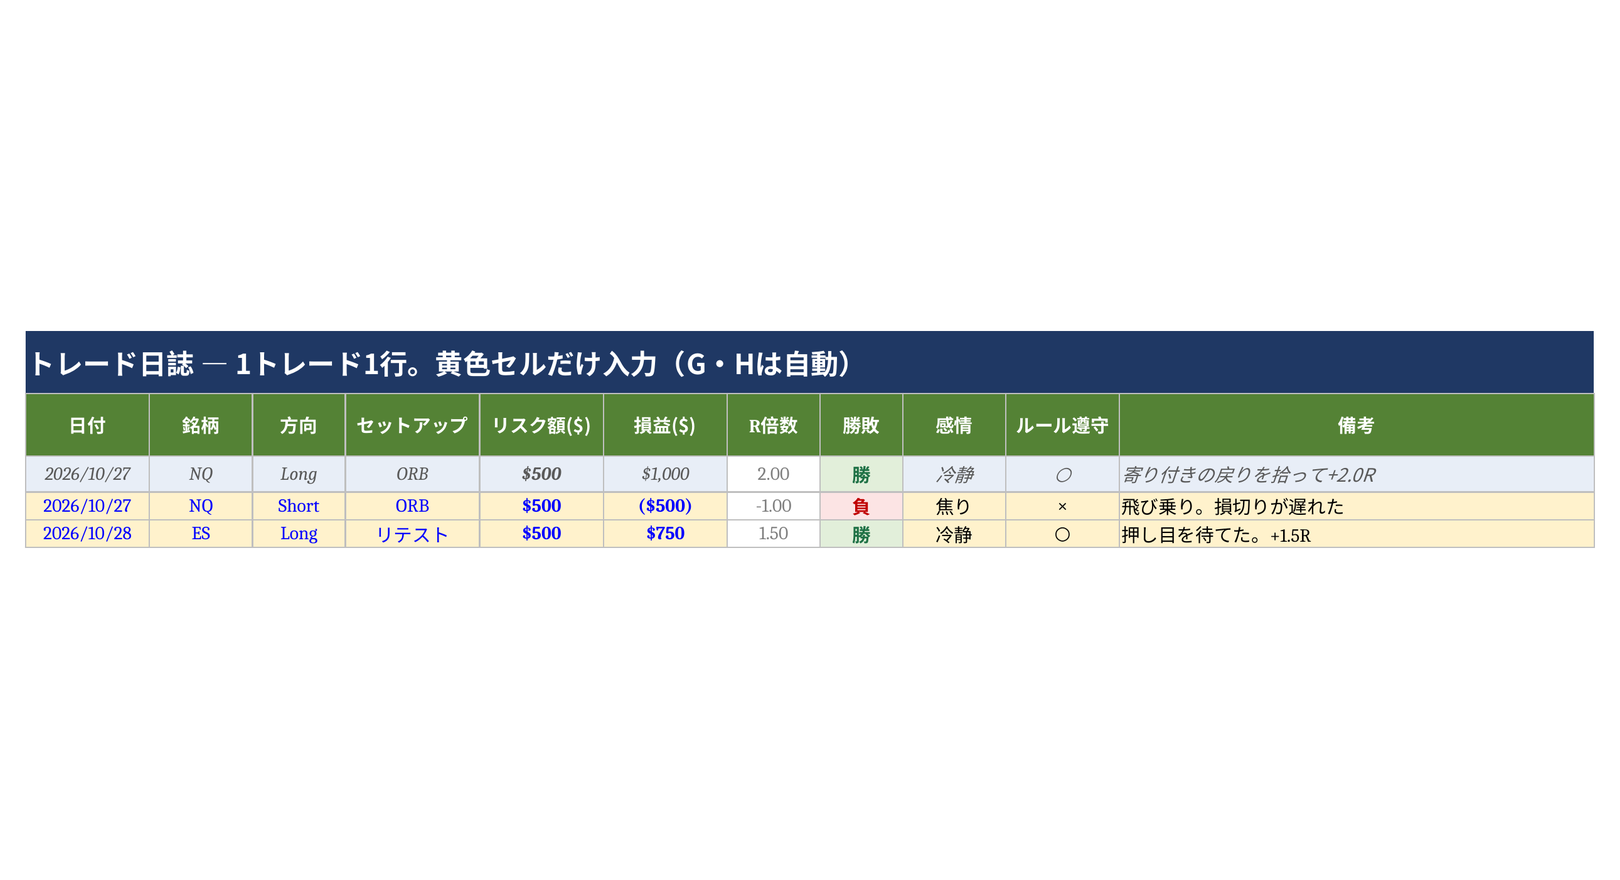
実際に運用して残ったのは11項目でした。うち9項目が入力、2項目が自動計算です。
2. 記録するのは11項目だけ
| 列 | 項目 | 入力 / 自動 |
|---|---|---|
| A | 日付 | 入力 |
| B | 銘柄 | 入力 |
| C | 方向(Long / Short) | 入力・プルダウン |
| D | セットアップ | 入力・プルダウン |
| E | リスク額($) | 入力 |
| F | 損益($) | 入力 |
| G | R倍数 | 自動(=F/E) |
| H | 勝敗 | 自動(=IF(F>0,"勝",IF(F<0,"負","同値"))) |
| I | 感情 | 入力・プルダウン |
| J | ルール遵守 | 入力・プルダウン |
| K | 備考 | 入力 |
この11項目に絞った理由を、1つずつ説明します。
日付と銘柄は、後から「いつ、どの市場で」を辿るためです。NQとESでは値動きの性質が違うので、混ぜて集計すると判断を誤ります。
方向は、LongとShortで勝率が偏る人が多いためです。全体では45%でも、Longだけ見ると60%、Shortだけ見ると30%ということが普通にあります。
セットアップは、この日誌で最も重要な入力です。「どの型が稼いでいるか」を後から切り分ける唯一の手段になります。
リスク額と損益は、R倍数の計算に必要です。損切り幅と枚数から決まる実際のリスク額を入れます。
感情は、負けの原因が「手法」なのか「状態」なのかを切り分けるために記録します。同じ手法でも、焦っている日の期待値は明確に下がります。
ルール遵守は、○△×の3択で記録します。○の日と×の日の期待値を比較すると、ルールを守ることが利益に直結しているかどうかが数字で分かります。
備考は、後から読み返して「あの時なぜ入ったか」を思い出すためのものです。長文は不要で、1行で十分です。
入力が30秒で終わる理由は、9項目のうち5項目がプルダウンだからです。銘柄、方向、セットアップ、感情、ルール遵守は選ぶだけ。実際に手で打つのは日付、リスク額、損益の3つだけになります。
3. R倍数という共通言語
損益をドルで記録すると、後で必ず困ります。口座サイズを変えた瞬間、過去のデータが比較できなくなるからです。
たとえば$50,000の口座で+$1,000と、$10,000の口座で+$200。どちらが良いトレードでしょうか。どちらも口座の2%なので、評価は同じです。しかしドルで並べると、前者が5倍優れているように見えてしまいます。
ここで使うのがR倍数です。「1回のトレードで許容した損失額」を1Rという単位にします。
+$1,000でリスク額が$500なら +2R。+$200でリスク額が$100なら +2R。同じ評価になります。
これによって、口座サイズ、銘柄、相場環境が変わっても、過去のデータをそのまま使えるようになります。
計算式はシンプルです。
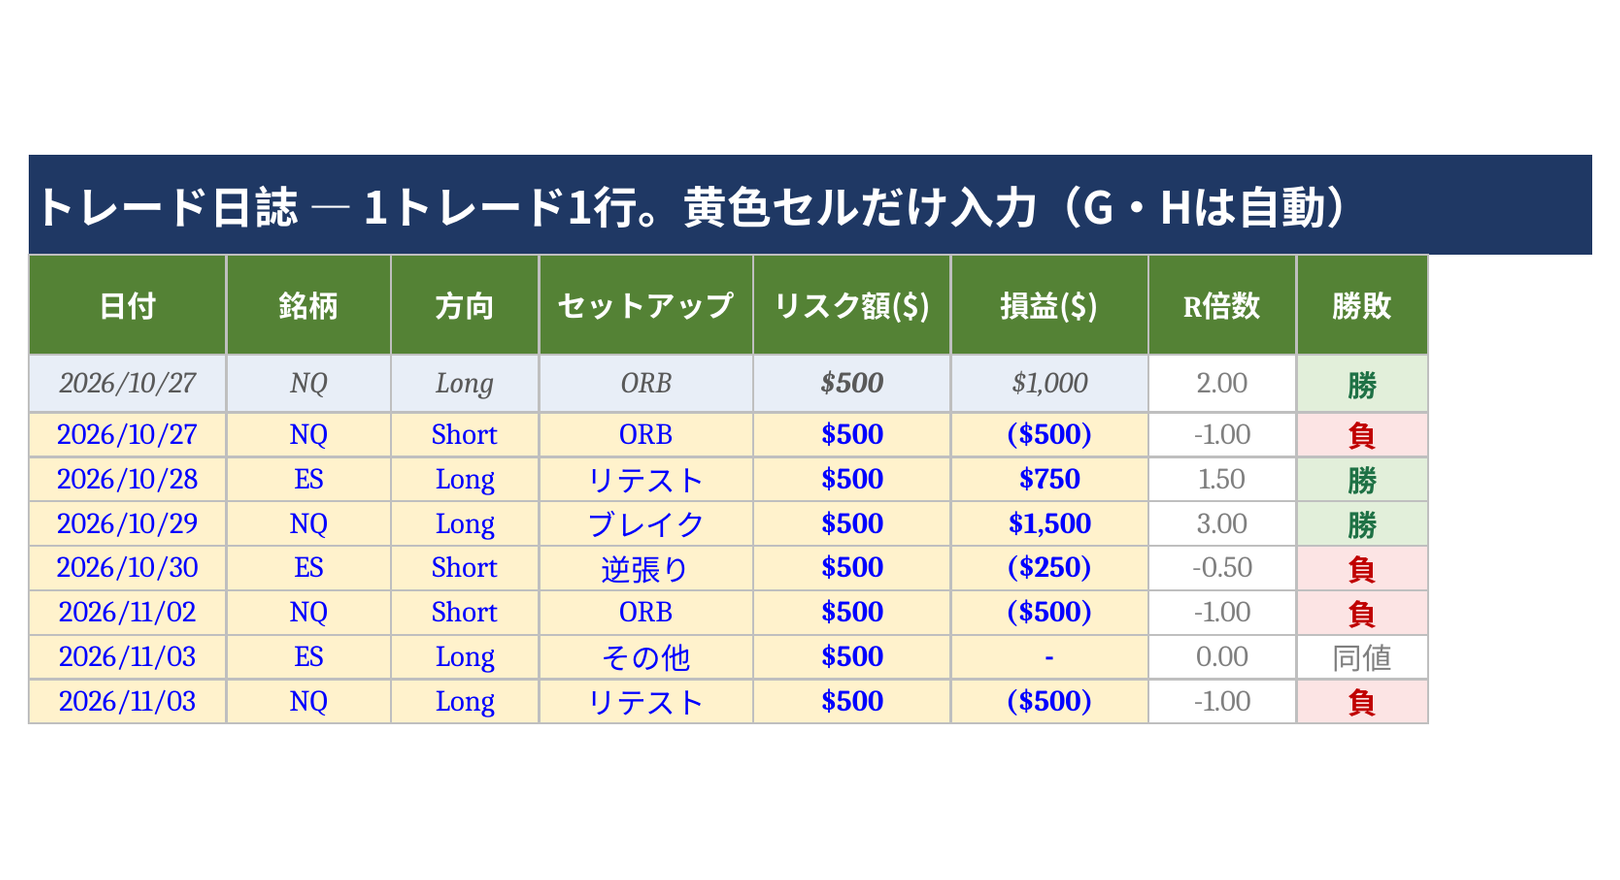
R倍数 = 損益 ÷ リスク額
リスク額が空欄、または0の行は計算しません。ゼロ除算を避けるためです。この処理を入れておかないと、記録していない行にエラーが並び、シート全体が読みづらくなります。
4. 勝率だけ見ると判断を誤る
トレード日誌で最もよくある誤解が「勝率が高いほど良い」というものです。これは正しくありません。
8トレード分の記入例で確認します。数値はテンプレートの動作確認用のサンプルです。
| 指標 | 値 |
|---|---|
| トレード数 | 8 |
| 勝率 | 37.5% |
| 平均勝ちR | +2.17 |
| 平均負けR | −0.88 |
| 期待値(R) | +0.375 |
| プロフィットファクター | 1.86 |
| 最大連敗 | 2 |
勝率は37.5%です。3回に2回は負けています。しかし期待値はプラスで、プロフィットファクターは1.86あります。
理由は単純で、勝ちが大きいからです。平均勝ちRが+2.17であるのに対し、平均負けRは−0.88。負けは1R弱で切っているのに、勝ちは2R以上伸ばしている。これなら3回に1回勝てば収支はプラスになります。
逆のケースも見ておきます。勝率60%でも、平均勝ちRが0.5、平均負けRが1.5なら期待値はマイナスです。
0.6 × 0.5 + 0.4 × (−1.5) = 0.3 − 0.6 = −0.3R
勝率60%で負ける計算になります。小さく勝って大きく負ける構造は、勝率では見えません。
結論として、勝率単体には意味がありません。期待値とセットで見る必要があります。
5. 期待値とプロフィットファクターの読み方
期待値(R)は、全トレードのR倍数の平均です。1トレードあたり平均して何R獲れているかを表します。
上の8トレードで計算すると、こうなります。
(2.0 − 1.0 − 1.0 + 3.0 − 0.5 − 1.0 + 0 + 1.5) ÷ 8 = 3.0 ÷ 8 = +0.375R
プロフィットファクターは、勝ちRの合計を負けRの合計の絶対値で割ったものです。
勝ちR合計 6.5 ÷ 負けR合計の絶対値 3.5 = 1.86
判断の目安は次のとおりです。
| 期待値 | 判定 |
|---|---|
| +0.3R以上 | 実弾で通用する水準 |
| +0.1〜+0.3R | 改善余地あり。セットアップを絞る |
| 0以下 | 手法か執行に問題がある。実弾に進まない |
| プロフィットファクター | 判定 |
|---|---|
| 1.5以上 | 安定している |
| 1.0〜1.5 | 収支はプラスだが脆い |
| 1.0未満 | このままでは負ける |
ただし、サンプル数が少ないうちは期待値が大きくぶれます。1トレードの勝ちが+5Rだっただけで、平均が跳ね上がります。判断の最低ラインは20トレード、できれば50トレードは欲しいところです。
なお、ドローダウン方式の違いで同じ損益でもリスクの意味が変わる場合があります。方式ごとの考え方はDD方式の違い(Static / EOD / Trailing)で整理しています。
6. セットアップ別に分けると「稼ぐ型」が見える
全体の平均だけを見ていると、勝っている手法と負けている手法が混ざって平均化されます。平均が+0.1Rでも、内訳が「+1.0Rの型」と「−0.8Rの型」なら、やるべきことは明確です。
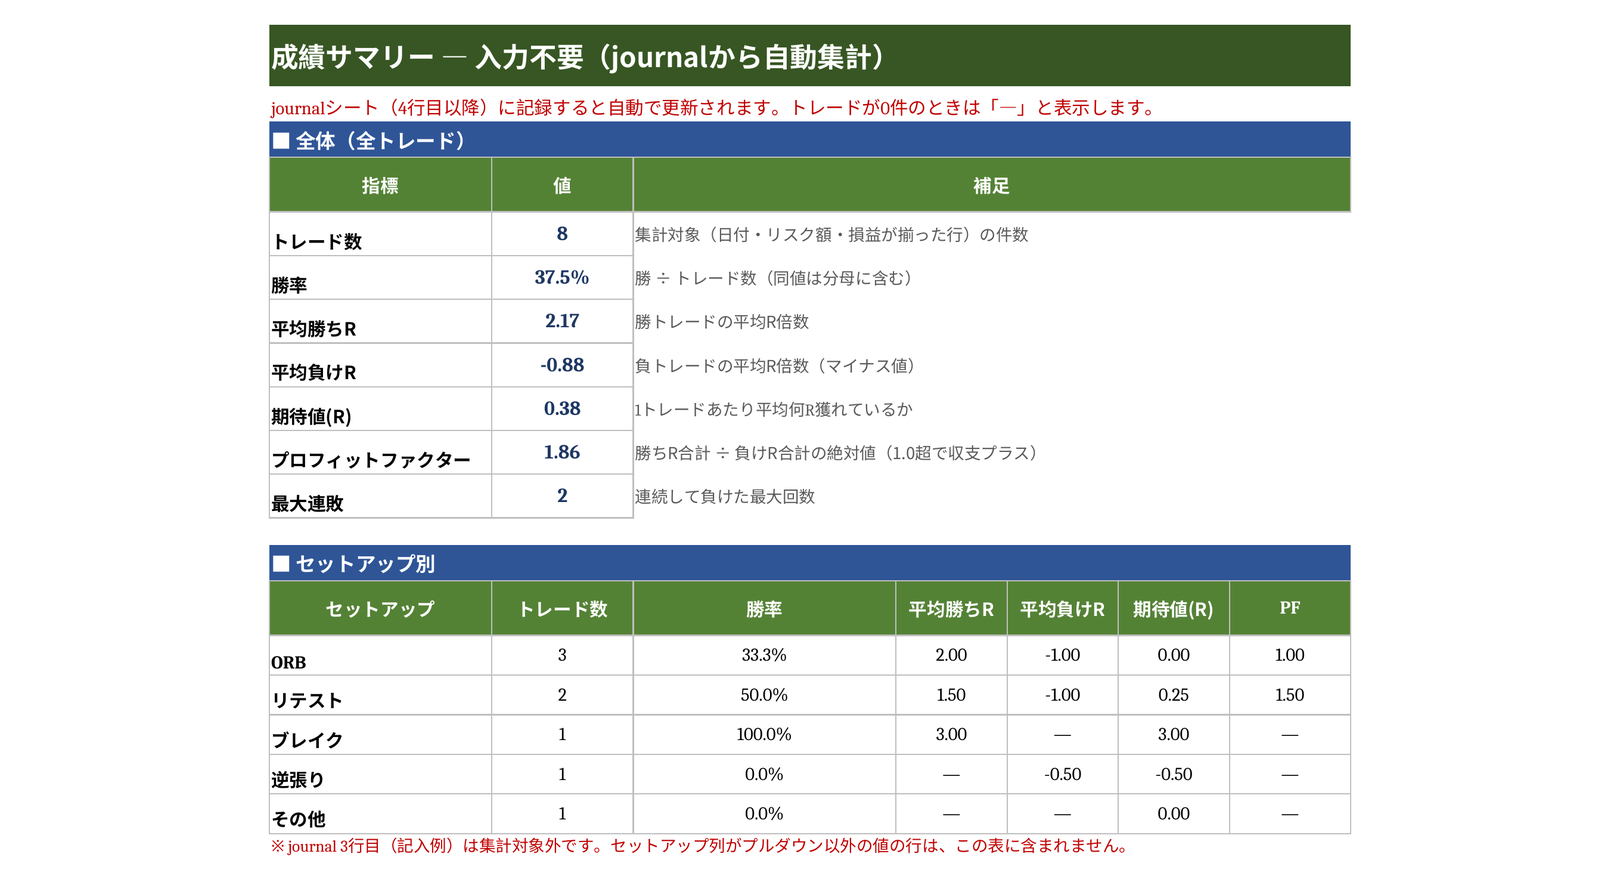
8トレードをセットアップ別に集計すると、こうなります。
| セットアップ | 件数 | 勝率 | 期待値(R) |
|---|---|---|---|
| ORB | 3 | 33.3% | 0.00 |
| リテスト | 2 | 50.0% | +0.25 |
| ブレイク | 1 | 100% | +3.00 |
| 逆張り | 1 | 0% | −0.50 |
| その他 | 1 | 0% | 0.00 |
読み取れることは3つあります。
1つ目は、ORBが3件で期待値0.00R。勝ちと負けがちょうど相殺しています。2つ目は、逆張りが1件で−0.50R。件数は少ないものの、方向性としてはマイナスです。3つ目は、リテストが2件で+0.25Rと、全体平均に近い動きをしていることです。
ただし、この件数で「逆張りをやめよう」と判断するのは早すぎます。1件の結果は偶然の範囲を出ません。20件が判断の目安です。
それでも、セットアップ別に見る癖をつけておくことには意味があります。偏りが見えたら、そのセットアップの記録を意識的に増やす。すると判断に足るデータが早く集まります。
7. 最大連敗は「耐えられるか」の計算に使う
最大連敗は、連続して負けた最大回数を指します。上の例では2回です。
この数字の使い道は、記録を誇張することではなく「その連敗が来ても口座が耐えられるか」を確認することです。
たとえば、1トレードのリスクが余力の10%だとします。4連敗すると、残る余力は 0.9 × 0.9 × 0.9 × 0.9 = 約66%、つまり34%が消えます。DDが50%なら耐えられますが、DDが30%なら危険域です。
プロップファームの最大DDは、多くの場合で初期残高の4%から10%です。$50,000の口座で$2,000なら4%になります。
ここで1トレードのリスクを$500にすると、4連敗で$2,000。ちょうど失格ラインに到達します。最大連敗が4回のトレーダーにとって、$500はリスクが高すぎる設定です。
$250に抑えれば、8連敗まで耐えられます。同じ手法でも、リスク額の設定次第で生存確率が変わります。
連敗数とリスク額、そしてDD額の3つを並べて確認する作業は、週に1回で十分です。DD管理そのものの計算は、失格ラインと余力を自動計算するDD管理シートで扱っています。日誌が「過去の実績」、DD管理が「現在の余力」を担当する分担です。
8. 運用ルール
日誌を資産にするために、5つのルールを決めておきます。
- 1. 引け後2分以内に書く。 時間が経つと記憶が薄れ、備考が「様子見」「普通」だけになります。それでは後から読み返せません。
- 2. 負けた日こそ書く。 勝った日は書きたくなるのに、負けた日は書きたくない。しかし分析価値があるのは負けた日の記録です。
- 3. 週1回、集計シートを見る。 毎日見る必要はありません。日曜の夜に5分、期待値とセットアップ別の数字を確認するだけで十分です。
- 4. 20件たまるまで手法を変えない。 数件の結果で手法を変えると、何が効いたのか永久に分からなくなります。変えるのは20件を超えてからです。
- 5. 感情が「焦り」「慢心」のトレードは別枠で見る。 全体の期待値がプラスでも、焦っている日の期待値だけがマイナスということがよくあります。連敗で判断が歪む理由は連敗時の判断が狂う理由で扱っています。
9. まとめ
トレード日誌の目的は、記録すること自体ではありません。判断材料を作ることです。
「どのセットアップが稼いでいるのか」「この連敗に口座が耐えられるのか」「自分のルール遵守は利益につながっているのか」。この3つの問いに、数字で答えられる状態を作るのが日誌の役割です。
そのために必要なのは、項目を増やすことではなく、減らすことでした。11項目、入力30秒、残りは自動計算。この構成なら、負けた日でも書けます。
まずは1週間、記録だけを続けてみてください。集計は自動で出るので、見るのは日曜の5分だけで構いません。現在の口座余力や失格ラインの管理には、あわせてDD管理シートをご活用ください。